في السوق المصري، الناس بتتفاوض على سعر الوحدة وبتنسى تتفاوض على حاجة أهم: نظام السداد. والحقيقة إن الفرق بين نظامين على نفس الوحدة ممكن يوصل لمئات الآلاف من إجمالي المبلغ اللي هتدفعه — وده فرق أكبر من أي خصم هتاخده على السعر المعلن.
أنا ندى محمود، مستشارة عقارية، وبتفاوض على أنظمة السداد نيابةً عن عملائي كل أسبوع. الدليل ده بيشرح برامج التقسيط في مصر: أنواعها، إزاي تحسب تكلفتها الحقيقية، إيه اللي ينفع يتفاوض عليه، والفخاخ اللي بتوقع فيها الناس.
وهقولك حاجة قليل ما بتتقال: أطول فترة تقسيط مش دايماً أحسن اختيار.
ليه التقسيط هو القاعدة في مصر مش الاستثناء
في أسواق كتير، التمويل العقاري من البنك هو الطريق الطبيعي لشراء عقار. في مصر، الوضع مقلوب: أغلب الصفقات بتتم بتقسيط مباشر من المطوّر، والتمويل البنكي نسبته أقل بكتير.
السبب مش عشوائي. المطوّرين اكتشفوا إن التقسيط الطويل بيوسّع شريحة المشترين بشكل هائل: اللي ما يقدرش يدفع خمسة مليون كاش يقدر يدفع مقدم عشرة في المية وقسط شهري. فبقى التقسيط أداة بيع مش خدمة.
وده له وجهين: وجه كويس إنه فتح السوق لناس كتير، ووجه محتاج انتباه إن تكلفة التقسيط مدفونة في السعر غالباً — وإنت مش شايفها.
أنواع برامج التقسيط في السوق المصري
1. المقدم المنخفض والمدة الطويلة
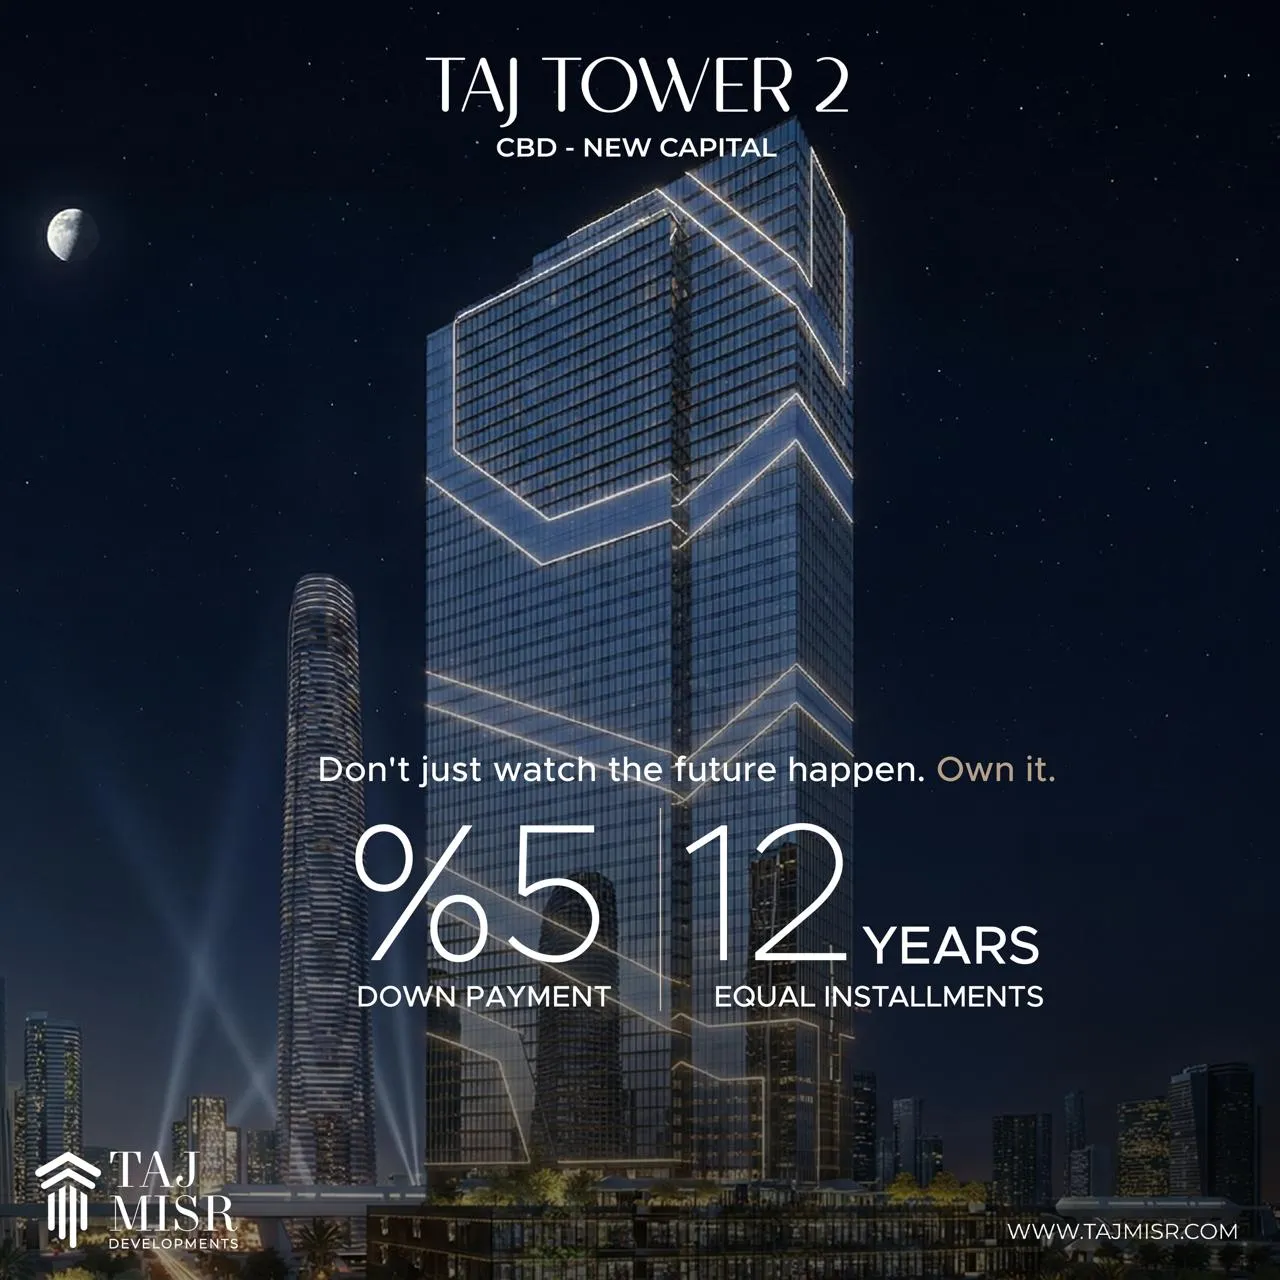
النظام الأشهر دلوقتي: مقدم من 5% إلى 10%، وتقسيط من 8 لـ 12 سنة، وأحياناً 15. مصمم عشان يخلي القسط الشهري صغير قدر الإمكان.
بيناسب مين: اللي سيولته محدودة ودخله الشهري مستقر، واللي عايز يحجز وحدة دلوقتي قبل ما الأسعار تتحرك.
التكلفة الخفية: السعر المعلن على النظام ده هو الأعلى عادةً. المطوّر بيحسب تكلفة انتظاره لفلوسه 12 سنة وبيحطها في السعر.
2. المقدم الأعلى والمدة الأقصر
مقدم من 20% إلى 30% وتقسيط من 3 لـ 5 سنين. سعر الوحدة بيبقى أقل.
بيناسب مين: اللي عنده سيولة جزئية وعايز يقلّل إجمالي المبلغ المدفوع.
اللي الناس بتغفل عنه: ده غالباً النظام الأوفر فعلاً، وأقل نظام بيتطلب من المشترين — لأن الناس بتركّز على القسط الشهري مش على الإجمالي.
3. السداد الكاش بخصم
تدفع المبلغ كله أو أغلبه مقدماً مقابل خصم. الخصومات في السوق المصري ممكن توصل لنسب معتبرة.
بيناسب مين: اللي عنده المبلغ كامل وما عندوش بديل استثماري بعائد أعلى.
السؤال اللي لازم تسأله: لو استثمرت الفرق في حاجة تانية، هتكسب أكتر من قيمة الخصم ولا لأ؟ في سوق فيه تضخم، الإجابة مش بديهية.
4. التقسيط بدون مقدم
موجود فعلاً في بعض المشاريع، خصوصاً في العاصمة الإدارية. المقدم بيتحول لدفعات أولى موزعة على الشهور الأولى.
خد بالك: «بدون مقدم» مش معناه «ببلاش». غالباً السعر أعلى، والدفعات الأولى أكبر، وفي أحياناً دفعة استلام كبيرة في الآخر. اقرأ الجدول كامل مش العنوان.
5. الأقساط غير المتساوية
نظام بيبدأ بأقساط صغيرة وبتكبر مع الوقت، أو العكس. فكرته إنه يناسب دخل متوقع يزيد.
المخاطرة: إنك تحسب على زيادة دخل مستقبلية مش مضمونة. لو القسط هيتضاعف بعد خمس سنين، اسأل نفسك: هقدر وقتها فعلاً؟
6. ربط الدفعات بمراحل الإنجاز
الدفعات الكبيرة بتستحق مع وصول المشروع لمراحل إنجاز معينة مش بتواريخ ثابتة. ده أفضل نظام للمشتري من ناحية الأمان، لأنه بيربط فلوسك بتقدّم حقيقي على الأرض.
للأسف مش منتشر كفاية. لو مطوّر عرض عليك النظام ده، دي إشارة إيجابية عن ثقته في جدوله الزمني.
إزاي تحسب التكلفة الحقيقية — مش القسط الشهري
ده الجزء اللي بيفرق. أغلب المشترين بيقارنوا الأنظمة بالقسط الشهري، وده مقياس مضلل. المقياس الصح هو إجمالي المبلغ المدفوع.
خد مثال توضيحي بسيط على وحدة سعرها المعلن مختلف حسب النظام:
| النظام | السعر المعلن | المقدم | المدة | القسط الشهري | الإجمالي المدفوع |
|---|---|---|---|---|---|
| كاش بخصم | 4,200,000 | الكل | — | — | 4,200,000 |
| مقدم 25% / 4 سنين | 4,700,000 | 1,175,000 | 48 شهر | 73,438 | 4,700,000 |
| مقدم 10% / 8 سنين | 5,300,000 | 530,000 | 96 شهر | 49,688 | 5,300,000 |
| مقدم 5% / 12 سنة | 6,000,000 | 300,000 | 144 شهر | 39,583 | 6,000,000 |
الأرقام دي توضيحية للفكرة مش أسعار مشروع بعينه — بس النمط ده حقيقي في السوق. بص على العمود الأخير: الفرق بين أرخص نظام وأغلى نظام على نفس الوحدة 1.8 مليون جنيه. والقسط الشهري بيوحي بالعكس تماماً.
بس استنى — القسط الأقل ليه قيمة كمان
مش معنى كلامي إن الكاش دايماً الأحسن. في سوق بيشهد تضخم، الجنيه اللي هتدفعه بعد 8 سنين قيمته الحقيقية أقل من جنيه النهاردة. فالتقسيط الطويل بيديك ميزة حقيقية: إنك بتشتري أصل بسعر النهاردة وبتدفعه بفلوس المستقبل.
يعني المقارنة الصح مش «إجمالي ضد إجمالي» بس، لكن كمان: هل الفرق في الإجمالي أكبر ولا أصغر من التضخم المتوقع والعائد البديل على فلوسك؟
دي الحسبة اللي بعملها مع عملائي، ونتيجتها بتختلف من عميل لعميل حسب سيولته وبدائله.
الرافعة المالية: الميزة اللي قليل بيفهمها
لما تدفع مقدم 10% على وحدة بخمس مليون، إنت بتتحكم في أصل قيمته خمس مليون بنصف مليون. أي ارتفاع في سعر الوحدة خلال فترة التقسيط بيتحقق على القيمة الكاملة مش على اللي دفعته.
لو الوحدة زادت 20% خلال 3 سنين، إنت كسبت مليون جنيه على استثمار فعلي قدره نصف مليون. دي رافعة مالية حقيقية، وهي السبب إن الشراء بالتقسيط في سوق تضخمي ممكن يكون أذكى من الكاش.
الشرط: إن التزام القسط يكون مريح مش خانق. الرافعة المالية بتكبّر المكسب وبتكبّر المشكلة كمان لو دخلك اتأثر.
القاعدة العملية: إزاي تحدد قدرتك
قبل أي مفاوضة، حدد تلات أرقام لنفسك:
- أقصى مبلغ عند التعاقد — المقدم زائد المصاريف، من غير ما تستهلك كل سيولتك الاحتياطية.
- أقصى قسط شهري مريح — بعد كل التزاماتك التانية. القاعدة العملية إنه ما يتجاوزش ثلث دخلك الصافي.
- المدة اللي تقدر تفضل ملتزم فيها — بصراحة مع نفسك. 12 سنة مدة طويلة.
ولازم تسيب هامش. القسط اللي بياكل آخر جنيه في دخلك هو قسط هيتحوّل لمشكلة أول ما يحصل أي طارئ.
التكاليف اللي الناس بتنساها في الحسبة
| البند | متى |
|---|---|
| وديعة ومصاريف الصيانة | عادةً عند الاستلام |
| دفعة الاستلام | مع التسليم — وأحياناً كبيرة |
| مصاريف التسجيل | عند نقل الملكية |
| ضريبة التصرفات العقارية | حسب ما ينص عليه العقد |
| التشطيب | لو الوحدة نص تشطيب |
| عدادات ومرافق | عند الاستلام |
تفاصيل الضرائب والمصاريف دي في دليل ضريبة التصرفات العقارية ومصاريف الشراء والبيع.
إيه اللي ينفع تتفاوض عليه فعلاً
أغلب المشترين بيتفاوضوا على السعر بس، وبيسيبوا بنود أهم على الطاولة. دي البنود اللي بتفاوض عليها مع عملائي:
توزيع الدفعات
مش قيمة القسط بس، لكن مواعيده. لو دخلك موسمي أو بتاخد مكافأة سنوية، ممكن تطلب إعادة توزيع بحيث الدفعات الكبيرة تيجي في مواعيد دخلك. ده طلب منطقي وكتير بيتقبل.
تأجيل أول قسط
فترة سماح قبل بداية الأقساط — مفيدة جداً لو إنت لسه بتدفع إيجار في نفس الوقت.
تخفيض دفعة الاستلام
دفعة الاستلام بتفاجئ ناس كتير لأنها بتيجي كبيرة وفي وقت إنت فيه بتدفع تشطيب وتأثيث. توزيعها على أقساط طلب معقول.
رسوم التنازل
لو ناوي تبيع قبل التسليم، دي أهم من السعر. اتفاوض على النسبة وعلى مين بيدفعها، واطلب إن الموافقة تبقى حق ليك بشروط واضحة مش تقدير مطلق للمطوّر.
نسبة الخصم عند الفسخ
لو اضطريت تنسحب، كام هيتخصم من اللي دفعته؟ نسبة مبالغ فيها بند يستاهل التفاوض — وأغلب الناس ما بتقراهوش أصلاً.
مواصفات التشطيب
أحياناً بدل ما تاخد خصم في السعر، تقدر تاخد ترقية في التشطيب بقيمة أكبر. اسأل، لأن ده بيكلّف المطوّر أقل مما بيكلّفك.
المستندات والإجراءات: إيه اللي هيتطلب منك
عشان ما تتفاجئش يوم التعاقد، دي الحاجات اللي عادةً بتتطلب:
- بطاقة رقم قومي سارية — وصورة منها.
- استمارة حجز موقّعة — اقرأها، فيها شروط استرداد المبلغ.
- شيك أو تحويل بقيمة المقدم — باسم الشركة المطورة مش باسم أي فرد.
- شيكات بباقي الأقساط — بعض المطوّرين بيطلبوا شيكات مؤجلة بقيمة الأقساط كلها.
- إثبات دخل أحياناً — مش دايماً، لكن بعض الشركات بتطلبه للأنظمة الطويلة.
كلمة مهمة عن الشيكات المؤجلة
تسليم شيكات بكل الأقساط ممارسة شائعة، ولازم تفهم معناها: الشيك في مصر له وضع قانوني خاص، والشيك المرتد مش مجرد تأخير في السداد.
لو هتسلّم شيكات، اتأكد إن تواريخها مطابقة لجدول الأقساط بالظبط، واحتفظ بكشف بأرقامها وتواريخها وقيمها، واطلب إيصال باستلامها. ولو عدّلت الجدول بعد كده، اطلب استرداد الشيكات القديمة مش بس كتابة جديدة.
التقسيط بيختلف باختلاف نوع العقار
| النوع | سمات نظام السداد |
|---|---|
| سكني في مدينة جديدة | أطول المدد وأقل المقدمات — المنافسة شرسة |
| ساحلي | مدد متوسطة، ودفعات أحياناً موسمية قبل الصيف |
| تجاري وإداري | مقدمات أعلى ومدد أقصر — المطوّر بيعتبرها استثمار مش سكن |
| إعادة بيع | غالباً كاش أو دفعة كبيرة، لأن البائع فرد محتاج سيولته |
| فيلات | مدد أطول أحياناً بسبب ارتفاع القيمة |
النقطة المهمة في إعادة البيع: إنت بتشتري من فرد، فهو غالباً عايز فلوسه. لكن لو الوحدة لسه عليها أقساط للمطوّر، إنت ممكن تكمّل جدول الأقساط الأصلي بعد موافقة الشركة — وده بيخلي صفقة إعادة البيع ممكنة بسيولة أقل مما تتصور. اسأل عنها.
سيناريوهات حقيقية من شغلي
الحالة الأولى: اللي اختار القسط الأصغر
عميل كان مركّز على القسط الشهري بس، واختار نظام 12 سنة. لما حسبنا إجمالي المدفوع، لقينا إنه هيدفع فرق كبير عن نظام 5 سنين كان في متناوله. السبب إنه كان بيقارن بالرقم الشهري لأنه الرقم اللي بيحسه.
الدرس: القسط الشهري بيقيس راحتك الشهرية. الإجمالي بيقيس تكلفة الصفقة. الاتنين مهمين وما ينفعش تاخد قرار بواحد بس.
الحالة التانية: اللي دفع كاش من غير حساب
عميل دفع كاش عشان ياخد الخصم. الخصم كان حقيقي ومحترم. بس هو كان عنده مشروع تاني كان ممكن يحقق عائد أعلى من قيمة الخصم. يعني الخصم كلّفه فرصة.
الدرس: الكاش مش دايماً أذكى. قارن الخصم بالعائد البديل على فلوسك.
الحالة التالتة: اللي ما قراش بند التنازل
عميل اشترى بنية البيع بعد سنتين. اكتشف بعد التعاقد إن العقد ما بيسمحش بالتنازل إلا بعد سداد نسبة كبيرة، وبرسوم مرتفعة. خطته الاستثمارية اتعطّلت من بند ما قراهوش.
الدرس: لو نيتك استثمار قصير المدى، بند التنازل أهم من السعر نفسه.
الفخاخ الشائعة في عروض التقسيط
«بدون فوائد»
الجملة دي بتتقال على كل نظام تقريباً، وهي صحيحة حرفياً — المطوّر فعلاً مش بياخد فايدة معلنة. لكن تكلفة التمويل موجودة، مدفونة في فرق السعر بين النظام الكاش والنظام الطويل. قارن الأسعار المعلنة للأنظمة المختلفة وهتشوفها بعينك.
العرض اللي «النهاردة بس»
أقدم أداة مبيعات في الدنيا. وحدة بتستاهل الشراء النهاردة هتستاهله بعد يومين. الضغط الزمني أداة ضغط مش معلومة.
الجدول الشفهي
«مقدم 10% وتقسيط 8 سنين» جملة، مش جدول. اطلب جدول أقساط مكتوب بالتواريخ والمبالغ وموقّع. وقارن الجدول بالكلام اللي اتقال لك.
الخلط بين مدة التقسيط ومدة التسليم
«تقسيط 10 سنين» مش معناه هتستلم بعد 10 سنين، ولا معناه هتستلم بكرة. دول رقمين مستقلين تماماً. اسأل عن الاتنين منفصلين.
دفعات مخفية في آخر الجدول
في جداول بتبدو مريحة وفيها دفعة كبيرة في السنة الأخيرة. اقرأ الجدول للآخر، مش أول ثلاث سطور.
التقسيط من المطوّر ولا التمويل العقاري من البنك؟
| الوجه | تقسيط المطوّر | تمويل بنكي |
|---|---|---|
| الموافقة | أسهل وأسرع | بشروط دخل ومستندات |
| الوحدة | أي وحدة في مشاريعه | لازم تكون مستوفية شروط البنك وقابلة للتسجيل |
| المدة | بتوصل 12 و15 سنة | أطول أحياناً |
| التكلفة | مدفونة في السعر | معلنة كفايدة |
| المرونة | قابلة للتفاوض | شروط ثابتة غالباً |
| الوحدات تحت الإنشاء | متاح | غالباً غير متاح |
عملياً: التقسيط من المطوّر هو الخيار شبه الوحيد للوحدات تحت الإنشاء. التمويل البنكي بيبقى منطقي أكتر للوحدات الجاهزة والمسجلة. تفاصيل التمويل البنكي كاملة في دليل التمويل العقاري في مصر.
ماذا لو تعثّرت في السداد
ده سيناريو بيحصل ولازم تكون عارف خياراتك قبل ما تحتاجها:
- كلّم المطوّر بدري — قبل ما تتأخر مش بعدها. أغلب الشركات بتفضّل إعادة الجدولة على الفسخ.
- إعادة جدولة — تمديد المدة وتصغير القسط. وارد جداً لو طلبته في وقته.
- التنازل عن الوحدة — بيعها لحد تاني واسترداد جزء من فلوسك. هنا بتظهر أهمية بند التنازل اللي قلنا عليه.
- الفسخ — آخر خيار، وبيترتب عليه خصم من المدفوع حسب العقد.
الخطأ الأكبر هو الاختفاء. التأخير من غير تواصل بيحوّل مشكلة قابلة للحل لإنذار ففسخ.
التقسيط والتضخم: الحسبة اللي بتقلب القرار
في سوق بيشهد تضخم مستمر، التقسيط الطويل بيكتسب ميزة مش موجودة في الأسواق المستقرة. السبب بسيط: إنت بتثبّت سعر الأصل النهاردة، وبتدفع أقساطه بفلوس قيمتها الحقيقية بتقل كل سنة.
قسط قيمته 40 ألف جنيه النهاردة، نفس الرقم بعد 8 سنين بيبقى عبؤه الحقيقي على دخلك أقل بكتير — بافتراض إن دخلك بيتحرك مع السوق. ده اللي بيخلي المشترين القدامى بيقولوا «القسط بقى ولا حاجة».
بس في شرطين لازم تتحققوا:
- إن دخلك فعلاً يتحرك مع التضخم. لو دخلك ثابت بالجنيه، الميزة دي بتقل بشدة.
- إن القسط مريح من أول يوم. أصعب سنين هي الأولى، قبل ما التضخم يخفف العبء.
عشان كده بقول دايماً: السنة الأولى هي اختبار النظام. لو القسط صعب في السنة الأولى، النظام ده مش ليك مهما كانت الحسابات النظرية.
الحالة الخاصة: الشراء بغرض التأجير
لو بتشتري عشان تأجّر، في حسبة إضافية: قارن الإيجار المتوقع بالقسط الشهري.
| الحالة | المعنى |
|---|---|
| الإيجار أعلى من القسط | الوحدة بتموّل نفسها — أفضل سيناريو |
| الإيجار يقارب القسط | وضع مريح، الفرق بتغطيه بسهولة |
| الإيجار أقل بكتير من القسط | بتموّل الفرق من جيبك كل شهر — لازم يكون محسوب |
وخد بالك: الإيجار ما بيبدأش إلا بعد الاستلام والتشطيب والتأثيث. يعني لو الوحدة تحت الإنشاء، هتدفع أقساط لسنين من غير أي دخل مقابل. ده بند أساسي في الحسبة بينساه كتير.
قائمة فحص قبل ما توقّع على نظام سداد
| النقطة | اطلب إيه |
|---|---|
| المقارنة | تلات عروض على نفس الوحدة: كاش، مقدم عالي قصير، مقدم منخفض طويل |
| الإجمالي | إجمالي المبلغ المدفوع في كل عرض — مكتوب |
| الجدول | مكتوب بالتواريخ والمبالغ وموقّع، لحد آخر دفعة |
| دفعة الاستلام | قيمتها وتوقيتها — وهل ممكن تتقسّط |
| غرامة التأخير | النسبة وفترة السماح |
| الفسخ | نسبة الخصم من المدفوع |
| التنازل | بعد كام في المية، وبرسوم كام، ومين بيدفع |
| التسليم | تاريخه مستقل عن مدة التقسيط |
وكل ده مكانه العقد. راجع دليل عقد بيع الشقة قبل التوقيع.
إزاي بشتغل معاك على الجزء ده
بجهّز العروض المتاحة من أكتر من مطوّر، وبحسب إجمالي التكلفة في كل سيناريو بالأرقام مش بالنسب، وبتفاوض على البنود اللي بتفرق فعلاً — توزيع الدفعات، دفعة الاستلام، رسوم التنازل. وبعدها القرار بيبقى مبني على حساب مش على انطباع.
ابعتلي ميزانيتك والقسط المريح ليك، وأرجعلك بمقارنة مكتوبة. الخدمة مجانية للمشتري لأن العمولة بتيجي من المطوّر. تقدر تتصفح المشاريع المتاحة أو تقرأ عن خدمة التفاوض والشراء.
أسئلة شائعة عن برامج التقسيط العقاري
إيه أفضل نظام تقسيط في مصر؟
مفيش نظام أفضل للجميع. لو عندك سيولة وبتقارن بإجمالي المبلغ، المقدم الأعلى بمدة أقصر غالباً الأوفر. لو سيولتك محدودة ودخلك مستقر، المقدم المنخفض بمدة طويلة بيديك دخول أسهل ورافعة مالية. القرار بيعتمد على سيولتك وبدائلك الاستثمارية.
هل التقسيط «بدون فوائد» فعلاً بدون تكلفة؟
المطوّر فعلاً ما بياخدش فايدة معلنة، لكن تكلفة التمويل موجودة مدفونة في فرق السعر. قارن السعر المعلن للنظام الكاش بالسعر المعلن للنظام الطويل على نفس الوحدة — الفرق ده هو التكلفة.
أدفع كاش ولا أقسّط؟
احسب حاجتين: قيمة الخصم الكاش، والعائد اللي ممكن تحققه لو استثمرت الفرق في حاجة تانية. في سوق فيه تضخم، التقسيط بيديك ميزة إنك تشتري بسعر النهاردة وتدفع بفلوس المستقبل. لو ما عندكش بديل استثماري بعائد أعلى من الخصم، الكاش يكسب.
القسط الشهري ما يتجاوزش كام من دخلي؟
القاعدة العملية المتعارف عليها إنه ما يتجاوزش ثلث الدخل الصافي بعد باقي الالتزامات. والمقدم ما يستهلكش كل سيولتك الاحتياطية. القسط اللي بياكل آخر جنيه هيتحوّل لمشكلة أول طارئ.
هل في مشاريع بتقسيط بدون مقدم فعلاً؟
أيوه، موجودة خصوصاً في العاصمة الإدارية. بس «بدون مقدم» مش «ببلاش» — غالباً السعر أعلى والدفعات الأولى أكبر وفي أحياناً دفعة استلام كبيرة. اقرأ الجدول كامل لآخر دفعة.
إيه الفرق بين مدة التقسيط ومدة التسليم؟
رقمين مستقلين تماماً. ممكن تقسّط 10 سنين وتستلم بعد 3، وممكن تستلم فوري وتفضل تقسّط 8 سنين. اسأل عن الاتنين منفصلين، لأن الخلط بينهم بيحصل كتير.
هل أقدر أتفاوض على نظام السداد مع المطوّر؟
أيوه، وأكتر مما الناس فاكرة. البنود اللي فيها مساحة تفاوض عادةً: توزيع الدفعات ومواعيدها، تأجيل أول قسط، تخفيض أو تقسيط دفعة الاستلام، رسوم التنازل، ونسبة الخصم عند الفسخ. مش كل طلب هيتقبل، لكن مفيش حاجة بتتقبل من غير ما تتطلب.
إيه دفعة الاستلام وليه بتفاجئ الناس؟
دفعة بتستحق عند تسليم الوحدة، وأحياناً بتكون كبيرة. بتفاجئ الناس لأنها بتيجي في وقت إنت فيه بتدفع تشطيب وتأثيث وصيانة في نفس الوقت. اعرف قيمتها من الأول واطلب تقسيطها لو كبيرة.
لو اتأخرت في قسط، إيه اللي بيحصل؟
أغلب العقود فيها غرامة تأخير، وبعدها إنذار، وبعده فسخ مع خصم من المدفوع. أهم نصيحة: كلّم المطوّر قبل ما تتأخر مش بعدها — أغلب الشركات بتفضّل إعادة الجدولة على الفسخ. الاختفاء هو أسوأ تصرف.
أقدر أبيع الوحدة وأنا لسه بقسّط؟
أغلب العقود بتسمح بالتنازل بعد سداد نسبة معينة من الثمن ومقابل رسوم بيحددها المطوّر. النسبة والرسوم بيختلفوا بشكل كبير بين الشركات، فاسأل عنهم صراحةً قبل التوقيع لو نيتك استثمار قصير المدى.
التقسيط من المطوّر ولا التمويل من البنك؟
للوحدات تحت الإنشاء، تقسيط المطوّر هو الخيار شبه الوحيد. للوحدات الجاهزة والقابلة للتسجيل، التمويل البنكي ممكن يكون أوفر وتكلفته معلنة بوضوح. قارن إجمالي المدفوع في الحالتين.
إيه الرافعة المالية في الشراء بالتقسيط؟
إنك بتتحكم في أصل بقيمته الكاملة مقابل مقدم صغير. أي ارتفاع في سعر الوحدة بيتحقق على القيمة الكاملة مش على اللي دفعته. دي ميزة حقيقية في سوق تضخمي — بشرط إن القسط يكون مريح، لأن الرافعة بتكبّر المشكلة كمان لو دخلك اتأثر.
ليه السعر بيختلف باختلاف نظام السداد؟
لأن المطوّر بيحسب تكلفة انتظاره لفلوسه. كل ما طوّلت المدة، كل ما ارتفع السعر المعلن. ده السبب إن المقارنة الصح تكون على إجمالي المبلغ المدفوع مش على القسط الشهري.
أطلب كام عرض قبل ما أقرر؟
تلاتة على الأقل لنفس الوحدة: كاش بعد الخصم، مقدم عالي بمدة قصيرة، ومقدم منخفض بمدة طويلة. لما تشوفهم جنب بعض بإجمالي المبلغ في كل حالة، القرار بيبقى واضح.
الأقساط غير المتساوية فكرة كويسة؟
بتناسب حالات معينة زي دخل موسمي أو مكافأة سنوية. المخاطرة إنك تحسب على زيادة دخل مستقبلية مش مضمونة. لو القسط هيتضاعف بعد خمس سنين، اسأل نفسك بصراحة: هقدر وقتها؟
إيه أحسن نظام من ناحية الأمان؟
النظام اللي بيربط الدفعات الكبيرة بمراحل إنجاز فعلية على الأرض بدل تواريخ ثابتة، لأنه بيربط فلوسك بتقدّم حقيقي. مش منتشر كفاية، ولو مطوّر عرضه عليك فدي إشارة إيجابية عن ثقته في جدوله.
إيه التكاليف غير الأقساط؟
وديعة ومصاريف الصيانة، دفعة الاستلام، مصاريف التسجيل، ضريبة التصرفات العقارية، التشطيب لو نص تشطيب، وعدادات المرافق. حطهم في الميزانية من الأول مش بعد التعاقد.
تقدري تقارنيلي الأنظمة بالأرقام؟
أيوه، ده بالظبط اللي بعمله مع عملائي: بجهّز العروض المتاحة من أكتر من مطوّر، وبحسب إجمالي التكلفة في كل سيناريو، وبتفاوض على البنود اللي بتفرق. ابعتلي ميزانيتك والقسط المريح ليك وأرجعلك بمقارنة مكتوبة.